MADRID, 3 Nov. (EUROPA PRESS) -
El seguro de coche a terceros es la modalidad más habitual para coches con varios años de antigüedad. Su principal atractivo es el precio, pero no todas las pólizas que se comercializan con este nombre ofrecen la misma protección.
Cuando llega la renovación, es frecuente eliminar garantías para bajar la prima. Esa decisión puede salir cara si después se produce un siniestro. Por eso, al comparar ofertas, lo más útil es hacerlo siempre entre pólizas con las mismas coberturas.
¿QUÉ CUBRE UN SEGURO A TERCEROS?
La base de cualquier seguro a terceros es la responsabilidad civil obligatoria. La exige el texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor a todo vehículo con estacionamiento habitual en España. Cubre los daños personales causados a otros hasta 70 millones de euros por siniestro y los daños materiales hasta 15 millones de euros.
La mayoría de las pólizas incorporan además la responsabilidad civil voluntaria, que amplía la protección por encima de esos límites o en situaciones que el obligatorio no contempla. También suelen incluir defensa jurídica y reclamación de daños, que permiten contar con asistencia legal y reclamar al responsable cuando el accidente no ha sido culpa del asegurado.
Circular sin el seguro obligatorio está sancionado. Los agentes pueden comprobar al momento si un vehículo está asegurado a través del Fichero Informativo de Vehículos Asegurados (FIVA). Cuando un vehículo sin seguro causa un accidente, el Consorcio de Compensación de Seguros indemniza a las víctimas y después reclama al responsable.
DIFERENCIAS ENTRE TERCEROS BÁSICOS Y TERCEROS AMPLIADO
El terceros básico se limita a las coberturas anteriores y, en muchos casos, a la asistencia en carretera. El terceros ampliado suele añadir rotura de lunas, robo e incendio, y en algunas pólizas daños por fenómenos atmosféricos. La versión ampliada suele tener más sentido en coches que duermen en la calle, que circulan a menudo por carretera o que están en zonas con más robos.
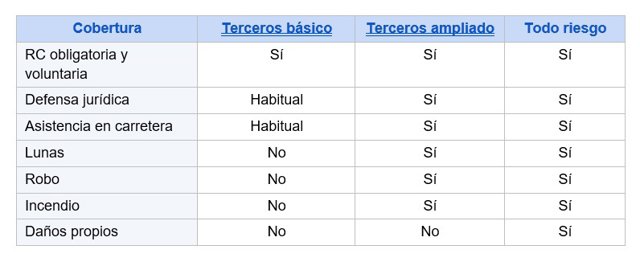
Las coberturas concretas varían según la aseguradora, por lo que conviene revisar siempre las condiciones de cada póliza.
COBERTURAS QUE NO CONVIENE SACRIFICAR PARA PAGAR MENOS
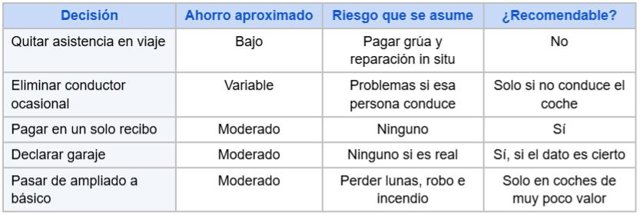
Identificamos cuatro garantías cuya eliminación supone un ahorro reducido frente al riesgo que se asume. La primera es la asistencia en carretera desde el kilómetro 0, ya que algunas pólizas solo la activan a partir de cierta distancia del domicilio y una avería en la puerta de casa queda entonces sin cubrir. La segunda es la defensa jurídica, clave en accidentes con culpa discutida.
La tercera es la cobertura de lunas para quienes circulan a menudo por autovía, donde los impactos de gravilla son frecuentes. La cuarta no es una cobertura, sino una condición: que todos los conductores habituales figuren correctamente en la póliza.
¿CÓMO ABARATAR UN SEGURO A TERCEROS SIN QUEDARSE DESPROTEGIDO?
En lugar de recortar coberturas, suele ser más eficaz ajustar la póliza a la realidad del vehículo. Algunas opciones son revisar los conductores incluidos, pagar la prima en un solo recibo anual (el fraccionamiento suele llevar recargo) y declarar con exactitud el kilometraje y el lugar de aparcamiento. Los datos inexactos pueden reducir la indemnización en caso de siniestro.
El mejor momento para revisar la póliza es antes de la renovación. La Ley de Contrato de Seguro establece que el tomador debe comunicar su intención de no renovar con al menos un mes de antelación a la fecha de vencimiento, así que conviene pedir presupuestos con margen. También es útil solicitar el certificado de siniestralidad a la aseguradora actual: un historial sin partes es uno de los factores con más peso en el precio.
¿PARA QUÉ COCHES Y CONDUCTORES TIENE SENTIDO?
El seguro a terceros encaja en coches con varios años de antigüedad, en vehículos con un valor venal bajo, en los que una reparación importante podría superar lo que vale el propio coche, y en segundos vehículos de uso ocasional. No resulta la opción más adecuada para coches nuevos o financiados, en los que la entidad financiera suele exigir un todo riesgo, ni para vehículos de alto valor en manos de conductores con poca experiencia.
El valor venal es el precio de mercado del vehículo justo antes del siniestro y, a partir del quinto año, suele quedar muy por debajo del de compra. Cuando la diferencia anual entre un todo riesgo y un terceros ampliado representa una parte relevante de ese valor, el cambio de modalidad gana sentido.
ALGUNAS FAQs A TENER EN CUENTA
1. ¿El seguro a terceros cubre los daños del propio coche?
No. Cubre los daños causados a otros. El terceros ampliado incluye lunas, robo o incendio, pero los daños propios por accidente solo los cubre un todo riesgo.
2. ¿Qué diferencia hay entre seguro a terceros y responsabilidad civil?
La responsabilidad civil obligatoria es el mínimo legal. El seguro a terceros la incluye y suele añadir responsabilidad civil voluntaria, defensa jurídica y asistencia.
3. ¿Se pueden añadir coberturas sueltas a un seguro a terceros?
Sí, en muchas pólizas. Es habitual contratar aparte lunas, accidentes del conductor o vehículo de sustitución, según la oferta de cada aseguradora.
4. ¿A partir de qué antigüedad compensa pasar de todo riesgo a terceros?
Depende del valor del coche. Como referencia, el cambio se plantea entre los siete y los diez años, o cuando la prima del todo riesgo pesa demasiado frente al valor venal.
5. ¿Qué ocurre si el conductor asegurado tiene la culpa del accidente?
La aseguradora indemniza a los perjudicados. Los daños del vehículo propio y las lesiones del conductor quedan fuera, salvo que se hayan contratado coberturas adicionales.
(Información remitida por la empresa firmante)
 Andalucía
 Aragón
 Cantabria
 Castilla-La Mancha
 Castilla y León
 Catalunya
 Extremadura
 Galicia
 Islas Canarias
 Islas Baleares
 Madrid
 País Vasco
 La Rioja
 C. Valenciana
 Navarra
 Asturias
 Murcia
 Ceuta y Melilla


